PesoGO

Mga screenshot
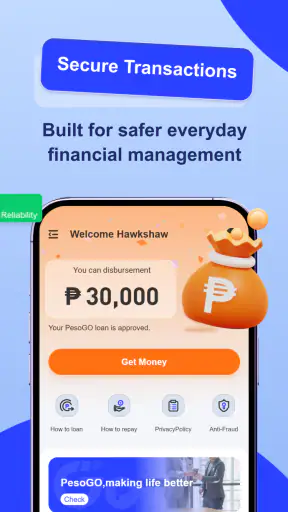
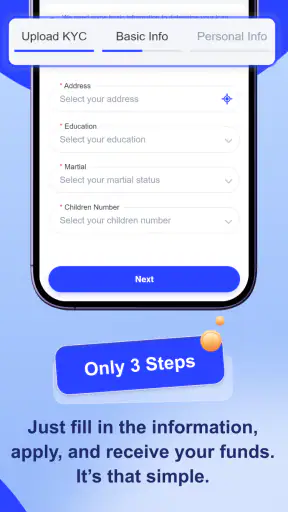
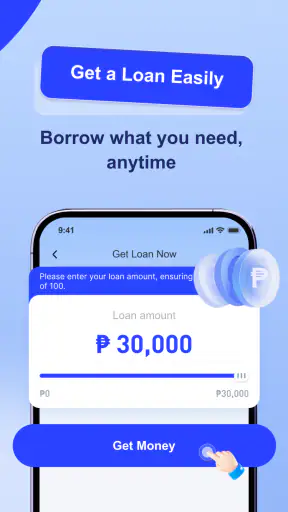
Mga detalye
- Rating
- 1.32K mga review
- Bersyon
- 1.4.7
- Developer
- Dolphin Lending Investor,Inc.
Pagsusuri ni Norviv
Kung kailangan mo ng pautang at gusto mong magsimula sa cellphone, ang PesoGO ay isang app na dapat mong suriin nang maingat, hindi basta i-install dahil lang sa pangakong mabilis na proseso. Sa unang tingin, malinaw ang gamit nito: isang pampinansyang app para sa mga naghahanap ng pautang na maaaring iangkop sa kanilang pangangailangan. Sa karanasan ko, mas kapaki-pakinabang itong tingnan bilang unang hakbang sa pag-aayos ng isang agarang pangangailangan sa pera, hindi bilang permanenteng solusyon sa paulit-ulit na kakulangan sa budget.
Ang app ay ginawa ng Dolphin Lending Investor,Inc. at libre itong i-download. May rating itong 4.3 mula sa humigit-kumulang 5.6 libong nag-rate, habang nasa mahigit 500 libo na ang installs. Ipinapakita nito na may sapat na interes mula sa mga gumagamit, pero hindi ibig sabihin na pare-pareho ang magiging karanasan ng lahat. Sa mga app na may kinalaman sa pera, mas mahalaga pa rin ang malinaw na pag-unawa sa alok, kabuuang babayaran, at sariling kakayahang magbayad.
Kung paano ko sinusuri ang isang lending app
Bago ko irekomenda ang isang app tulad ng PesoGO, tinitingnan ko muna ang tatlong bagay: gaano kadaling gamitin ang proseso, gaano kalinaw ang impormasyong ipinapakita, at para kanino talaga ito praktikal. Ang bilis ay mahalaga kapag may agarang gastusin, pero hindi dapat ito ang nag-iisang batayan. Ang pautang na mabilis makuha ngunit mahirap bayaran ay maaaring maging mas malaking problema kaysa sa orihinal na pangangailangan.
Sa ganitong uri ng app, mahalaga ring ihambing ang karanasan sa karaniwang alternatibo. Maaaring kabilang dito ang paglapit sa bangko, paggamit ng ibang digital lending service, paghingi ng salary advance sa employer, o pakikipag-usap sa isang kooperatiba. Hindi pare-pareho ang mga opsyong ito: may mas pamilyar na proseso, may mas matagal na paghihintay, at may maaaring mangailangan ng ibang dokumento o kwalipikasyon. Ang tamang tanong ay hindi lamang “Alin ang pinakamabilis?” kundi “Alin ang kaya kong bayaran nang hindi nasisira ang susunod kong budget?”
Ginagamit ko rin ang isang simpleng personal na checklist bago magpatuloy. Una, alam ko ba kung magkano talaga ang matatanggap ko? Ikalawa, malinaw ba kung magkano ang kabuuang ibabalik at kailan ang bayaran? Ikatlo, may natitira pa ba akong sapat para sa pagkain, pamasahe, renta, utilities, at iba pang regular na obligasyon? Kung hindi ko masasagot ang mga ito, hindi pa ako handang kumuha ng pautang kahit gaano kadali ang application.
Ang unang karanasan sa paggamit
Ang PesoGO ay may kasalukuyang bersyong 1.4.7 at gumagana sa Android 7.0 pataas. Mahalaga ito para sa mga gumagamit ng mas lumang telepono na maaaring hindi makapag-install ng mga bagong financial app. Bago maglaan ng oras sa application, praktikal na tingnan muna kung tugma ang iyong device. Kapag hindi compatible ang telepono, mauuwi lamang sa abala ang proseso at maaaring mapilitan kang gumamit ng ibang device.
Ang pagiging libre ng app ay magandang panimula dahil hindi mo kailangang magbayad para lamang subukan ang interface. Pero kailangan kong idiin ang isang mahalagang pagkakaiba: libre ang pag-download ng app, hindi awtomatikong libre ang mismong pautang. Ang tunay na gastos ay nakasalalay sa mga kondisyong ipapakita sa iyo bago mo tanggapin ang alok. Dito dapat nakatuon ang atensyon, hindi sa download cost.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Sa halip na pindutin agad ang unang available na opsyon, mas maingat akong naglalaan ng oras para basahin ang bawat screen. Tinitingnan ko kung may malinaw na paliwanag sa halaga ng hiniram, mga bayarin, petsa ng bayaran, at kabuuang obligasyon. Kung may bahagi na malabo o hindi ko maipaliwanag sa sarili kong salita, itinuturing ko iyon na senyales para huminto muna at magtanong o maghanap ng ibang opsyon.
Saan kapaki-pakinabang ang PesoGO
Pinakamalakas ang ganitong app kapag ang pangangailangan ay tiyak, panandalian, at may nakahandang pinanggagalingan ng pambayad. Halimbawa, maaaring may biglaang gastusin sa bahay at alam mong may darating na sahod o bayad mula sa trabaho bago ang takdang petsa. Sa ganitong sitwasyon, makatutulong ang mabilis na digital application dahil hindi mo kailangang magsimula sa mahabang personal na pagpunta sa opisina.
Isipin ang isang empleyadong may kailangang bayarang mahalagang bill bago dumating ang regular na sahod. Maaari niyang gamitin ang app para suriin kung may alok na pasok sa kanyang budget, ngunit dapat niyang kalkulahin muna ang magiging epekto sa susunod na sweldo. Kung ang bayaran ay mag-iiwan sa kanya na kapos para sa pagkain at pamasahe, hindi na praktikal ang pautang kahit malutas nito ang kasalukuyang bill.
May isa pang kapaki-pakinabang na paraan ng paggamit: gawin itong tool sa paghahambing, hindi awtomatikong pinagmumulan ng pera. Maaari mong tingnan ang alok at gamitin iyon bilang reference habang kinukumpara sa employer advance, kooperatiba, o ibang legal na option. Sa ganitong workflow, hindi ka napipilitang tanggapin ang unang lumabas. Nakakatulong din itong makita kung ang bilis ng proseso ay sapat na kapalit ng anumang dagdag na gastos o obligasyon.
Para sa akin, mahalaga ang ganitong disiplina dahil madaling malito ang “madaling mag-apply” sa “madaling bayaran.” Magkaiba ang dalawang iyon. Ang application ay maaaring maging simple, ngunit ang desisyon ay dapat mabagal at maingat. Ang pinakamagandang gamit sa PesoGO ay para sa planadong panandaliang pangangailangan, hindi para takpan ang paulit-ulit na kakulangan sa buwanang kita.
Mga praktikal na tip bago isumite ang application
Una, ihanda ang impormasyon na karaniwang kailangan sa isang financial application at tiyaking pare-pareho ang iyong ilalagay. Ang maling spelling, maling contact detail, o hindi tugmang impormasyon ay maaaring magdulot ng dagdag na delay o kalituhan. Hindi ko rin inirerekomendang gumamit ng pampublikong Wi-Fi kapag naglalagay ng sensitibong impormasyon. Mas maingat ang paggamit ng sariling mobile data o pinagkakatiwalaang private network.
Ikalawa, kumuha ng sariling tala ng mga numerong ipinapakita bago kumpirmahin ang isang alok. Isulat ang halagang matatanggap, ang kabuuang ibabalik, at ang mga petsang kailangan mong tandaan. Huwag umasa sa memorya o sa pag-scroll pabalik sa app. Ang simpleng tala na ito ay nakatutulong kapag gumagawa ka ng budget at nagbibigay sa iyo ng malinaw na batayan sa pagdedesisyon.
Ikatlo, ihiwalay ang pangangailangan sa kagustuhan. Kung ang pera ay para sa hindi kailangang bilhin agad, mas mabuting ipagpaliban muna. Kung para naman sa pangunahing gastusin, tanungin ang sarili kung may mas murang paraan: pakikipag-usap sa service provider para sa extension, paghingi ng advance sa employer, o pansamantalang pagbabawas ng ibang gastusin. Ang lending app ay isang option, hindi dapat maging default response sa bawat financial pressure.
Ikaapat, magtakda ng paalala sa sariling calendar gamit ang eksaktong petsang nakalagay sa iyong kasunduan. Huwag hintaying umasa lamang sa notification. Ang sariling reminder ay isang maliit pero mahalagang proteksyon laban sa pagkalimot, lalo na kung marami kang ibang bayarin sa parehong linggo.
Mga limitasyon na dapat paghandaan
Ang pangunahing limitasyon ng PesoGO ay hindi nito inaalis ang panganib na kaakibat ng pangungutang. Kahit mabilis o maginhawa ang digital na proseso, kailangan mo pa ring magbayad sa takdang panahon. Kung pabago-bago ang iyong kita, freelance ang trabaho, o wala kang malinaw na cash flow sa susunod na mga linggo, mas mataas ang panganib na maging dagdag na pasanin ang isang loan.
Hindi ko rin ito ituturing na kapalit ng personal financial planning. Hindi nito awtomatikong aayusin ang utang, overspending, o kakulangan sa emergency fund. Kung ang problema ay nangyayari buwan-buwan, mas makabuluhang unahin ang budget review, pag-aayos ng regular na gastos, at paghahanap ng mas matatag na income solution. Ang bagong pautang ay maaaring pansamantalang magtakip sa problema habang lumalaki naman ang kabuuang obligasyon.
May friction din sa mismong proseso ng pagdedesisyon. Kailangan mong magbasa, maghambing, at mag-ingat sa bawat detalye. Para sa gumagamit na naghahanap ng napakasimpleng “click and receive” na karanasan, maaaring nakakadismaya na kailangan pa ring magsagawa ng sariling pagsusuri. Sa totoo lang, magandang bagay ang ganitong pag-iingat, pero nangangahulugan itong hindi dapat gamitin ang app nang nagmamadali o habang emosyonal dahil sa biglaang gastusin.
Hindi rin ito ang pinakamainam na unang pagpipilian para sa taong may access sa mas pamilyar at mas murang credit source. Kung may employer advance o kooperatiba kang mapagkakatiwalaan at malinaw ang terms, dapat mo muna iyong ihambing. Kung kailangan mo naman ng mas malaking halaga para sa pangmatagalang layunin, maaaring mas angkop ang formal bank product na may mas mahabang proseso at ibang qualification requirements. Ang sagot ay nakadepende sa halaga, panahon ng pagbabayad, at katatagan ng iyong kita.
Pagkumpara sa karaniwang alternatibo
Kung bangko ang ikukumpara, ang PesoGO ay mas kaakit-akit sa taong inuuna ang convenience at digital na access. Ang bangko naman ay maaaring mas bagay sa gumagamit na handang dumaan sa mas pormal na proseso para sa isang mas planadong financial product. Hindi ko sasabihing awtomatikong mas mura o mas maganda ang alinman; kailangan pa ring basahin ang aktuwal na alok at ikumpara ang kabuuang bayaran.
Kung employer advance naman, maaaring mas simple ang pakikipag-usap sa payroll o human resources kung available ang ganitong benepisyo. Ang trade-off ay maaaring nakadepende ito sa internal policy at timing ng sahod. Sa kabilang banda, ang PesoGO ay nagbibigay ng mas direktang paraan para suriin ang isang lending option sa cellphone, pero hindi nito ginagawang awtomatikong angkop ang loan sa iyong sitwasyon.
Para sa kooperatiba o community-based na pagpapautang, maaaring mas personal ang proseso at mas pamilyar sa ilang gumagamit. Maaari itong maging mas bagay sa taong may membership o matagal nang relasyon sa organisasyon. Ngunit kung kailangan mo ng digital na simula at ayaw mong bumiyahe para magtanong, mas praktikal ang app bilang unang lugar na susuriin.
May mga gumagamit ding umaasa sa credit card o buy-now-pay-later service. Ang mga ito ay maaaring mas akma kapag partikular na pagbili ang kailangan at malinaw ang repayment schedule, pero hindi dapat ipagpalagay na mas ligtas dahil hindi tinatawag na “loan” ang produkto. Sa bawat alternatibo, ang dapat ikumpara ay ang kabuuang babayaran, due date, at epekto sa susunod na buwanang budget.
Ang tunay na “cost of switching”
Kapag lilipat ka mula sa karaniwang paraan patungo sa PesoGO, ang unang gastos ay hindi lamang maaaring nasa financial terms. May oras kang ilalaan sa paggawa ng account, pag-unawa sa proseso, pag-check ng alok, at pag-aayos ng repayment reminders. Kung sanay ka sa personal na pakikipag-usap sa bangko o kooperatiba, maaaring kailangan mong baguhin ang paraan ng pag-iingat mo ng records.
Mayroon ding mental cost. Kapag mas madali nang mag-apply sa cellphone, mas madaling gumawa ng desisyon nang hindi nakakapag-isip nang sapat. Kaya ang pinakamahalagang switching habit ay ang pagtatakda ng personal na waiting rule: kahit kailangan mo ang pera, basahin muna ang buong alok at ihambing ito sa kahit isang alternatibo. Kung hindi mo maipaliwanag kung magkano ang babayaran at kailan, huwag munang magpatuloy.
Sa kabilang banda, may pakinabang ang paglipat sa digital na proseso para sa mga taong nahihirapang maglaan ng oras sa pisikal na branch. Mas madali ring panatilihin ang sariling tala sa cellphone at gumawa ng reminders. Ang advantage na ito ay pinakamalaki kapag organisado ka at marunong magtakda ng limitasyon. Kung impulsive kang manghiram o madalas nakakalimot ng due dates, maaaring mas ligtas ang isang prosesong may mas mabagal na personal na review.
Para mabawasan ang switching risk, i-install lamang ang app mula sa lehitimong app store at suriin ang developer name bago magpatuloy. Dahil pampinansyal ang gamit nito, maging maingat sa mga pekeng app o mensaheng nagpapanggap na bahagi ng serbisyo. Huwag ibigay ang sensitibong impormasyon sa random na chat, text, o social media account na hindi mo ma-verify bilang opisyal na channel.
Para kanino ito at para kanino hindi
Sa tingin ko, ang PesoGO ay bagay sa gumagamit na may malinaw na short-term need, may regular o malapit nang matanggap na kita, at handang magbasa ng terms bago tumanggap ng alok. Maaari rin itong maging kapaki-pakinabang sa taong mas komportable sa mobile process kaysa sa pagpunta sa branch. Ang libreng download at compatibility nito sa Android 7.0 pataas ay nagpapadali sa pagsubok para sa maraming gumagamit ng Android.
Hindi ko ito irerekomenda bilang unang hakbang sa taong walang tiyak na pambayad, kumukuha ng bagong loan para bayaran ang lumang loan, o umaasang maaayos nito ang matagal nang problema sa budget. Hindi rin ito para sa taong hindi kayang maglaan ng oras sa pagbabasa ng repayment details. Sa ganitong sitwasyon, mas mainam na humingi muna ng payo sa isang pinagkakatiwalaang financial counselor, employer, o organisasyong makatutulong sa pag-aayos ng obligasyon.
Ang age rating na 3+ ay tumutukoy sa rating ng app sa store, hindi sa pagiging angkop ng pangungutang para sa bata. Ang financial decisions ay para sa mga nasa hustong gulang na may legal at praktikal na kakayahang umunawa sa kasunduan. Hindi dapat gamitin ng menor de edad ang ganitong serbisyo, kahit mababa ang nakalagay na content rating.
Hatol ko pagkatapos timbangin ang mga opsyon
Ang PesoGO ay isang makatwirang app na isama sa iyong paghahambing kung naghahanap ka ng digital na paraan para suriin ang isang pautang. May malinaw itong posisyon bilang pampinansyang tool, libre ang pag-download, at may sapat na user adoption para hindi ito mukhang bagong eksperimento lamang. Gayunman, hindi ko gagawing batayan ang 4.3 average rating lamang. Sa lending app, mas mahalaga ang partikular na terms na makikita mo at ang kakayahan mong tuparin ang mga ito.
Kung may agarang pangangailangan ka at may maaasahang pambayad, maaari mong subukan ang PesoGO bilang isa sa mga opsyon. Gamitin ito nang mabagal: suriin ang alok, itala ang kabuuang obligasyon, ihambing sa employer advance, bangko, kooperatiba, o ibang legal na alternatibo, at magtakda ng paalala bago kumpirmahin. Ang prosesong ito ang nagbibigay ng tunay na halaga sa app, hindi ang simpleng bilis ng pag-apply.
Kung ang iyong problema ay kakulangan sa kita o paulit-ulit na utang, mas mabuting huwag muna itong gamitin. Sa ganoong kalagayan, ang mas tamang desisyon ay ayusin ang budget at humanap ng mas pangmatagalang solusyon. Inirerekomenda ko ang PesoGO bilang tool para sa maingat na paghahambing, hindi bilang automatic na sagot sa bawat emergency sa pera.
Sa huli, ang app ay maaaring maging praktikal na bahagi ng iyong financial decision-making, basta hindi nito pinapalitan ang sariling pagsusuri. Kung kaya mong magbasa ng terms, magplano ng bayaran, at tumanggi kapag hindi pasok sa budget, sulit itong isama sa iyong listahan ng susuriin. Kung hindi, mas mabuting piliin ang alternatibong may mas malinaw na gabay o mas mabagal na proseso. Iyan ang tapat kong rekomendasyon: gamitin ang PesoGO nang may malinaw na layunin, eksaktong budget, at kahandaang umatras kapag hindi pabor sa iyo ang kabuuang kondisyon.
Mga madalas itanong
01Ano ang PesoGO at para kanino ito ginawa?
Ang PesoGO ay isang mobile application na nakatuon sa mga serbisyong pinansyal at maaaring gamitin para sa pamamahala o pag-access ng mga produktong may kaugnayan sa pera, depende sa kasalukuyang alok ng platform. Bago magpatuloy, mahalagang basahin ang opisyal na paglalarawan, mga kondisyon, at kinakailangang kwalipikasyon upang malaman kung angkop ito sa iyong pangangailangan at sitwasyon sa pananalapi.
02Ligtas ba ang paggamit ng PesoGO at paano pinoprotektahan ang personal na impormasyon?
Bago gumawa ng account, suriin ang privacy policy at mga pahintulot na hinihingi ng PesoGO. Maaaring kailanganin ang personal na impormasyon para sa pag-verify ng pagkakakilanlan o pagproseso ng serbisyo, kaya dapat tiyaking lehitimo ang application at developer nito. Gumamit lamang ng opisyal na download link, iwasang ibahagi ang password o verification code, at kontakin ang suporta kung may kahina-hinalang aktibidad.
03May bayad, interes, o iba pang singil ba sa PesoGO?
Maaaring magkaroon ng iba’t ibang bayarin ang paggamit ng isang financial application, tulad ng processing fee, service charge, late fee, o interes, depende sa produktong pipiliin at sa iyong kwalipikasyon. Basahin nang mabuti ang kabuuang terms bago kumpirmahin ang anumang transaksyon. Huwag umasa sa halagang ipinapakita lamang sa simula; tingnan ang kabuuang babayaran, iskedyul, at mga posibleng dagdag na singil.
04Anong mga dokumento at impormasyon ang kailangan para makapagparehistro sa PesoGO?
Karaniwang maaaring hingin sa pagpaparehistro ang aktibong mobile number, email address, wastong government-issued ID, selfie o facial verification, at ilang detalye tungkol sa iyong pagkakakilanlan o pinansyal na kalagayan. Maaaring magbago ang mga kinakailangan batay sa serbisyo at pagsusuri ng account. Ihanda lamang ang lehitimong impormasyon at tiyaking tama ang lahat bago isumite upang maiwasan ang pagkaantala o pagtanggi.
05Ano ang dapat gawin kung may problema sa aplikasyon, account, o transaksyon sa PesoGO?
Kung hindi makapag-login, hindi natatanggap ang verification code, o may hindi kilalang transaksyon, gamitin agad ang opisyal na help center o customer support ng PesoGO. Ihanda ang reference number at malinaw na paliwanag ng problema, ngunit huwag kailanman ibigay ang password, PIN, o one-time password. Kung may kahina-hinalang singil, i-secure ang account at makipag-ugnayan kaagad sa iyong bangko o payment provider.


